對月收入10萬的雙薪家庭,從房貸負擔比例、購屋能力試算以及收支規劃建議等面向,為有購屋意願的雙薪家庭,提供一個可以參考的財務分析
月收入達到10萬的雙薪家庭,雖然具備一定的購屋能力,但是若沒有經過審慎的規劃與試算,仍有可能會陷入收支不平衡的危機中。本文將針對月收入10萬的雙薪家庭,從房貸負擔比例、購屋能力試算以及收支規劃建議等面向,為有購屋意願的雙薪家庭,提供一個可以參考的財務分析與買房指南。
一、雙薪家庭房貸負擔比例
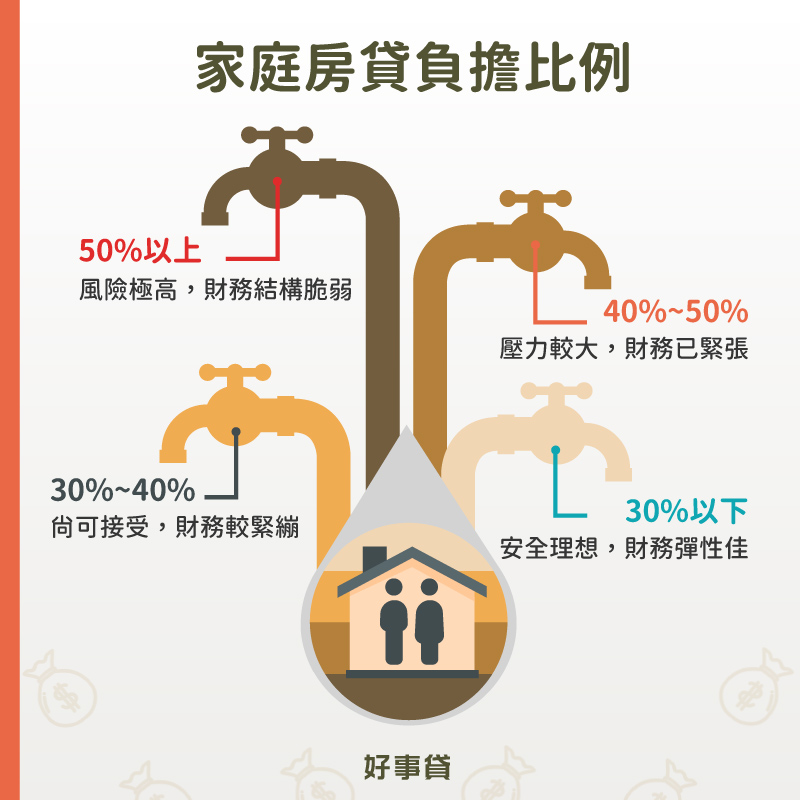
評估買房能力的第一步,是要確立一個健康而且可以持續還款的房貸負擔比例。具體建議有以下二項:
1.房貸安全範圍30%〜40%
家庭財務規劃的黃金法則是,每個月的房貸還款金額,不應超過家庭總收入的1/3(約33%)。對於月收入10萬的雙薪家庭來說,每月房貸支出應控制在3萬元~3.5萬元左右。
不過,考量到雙薪家庭的收入穩定與抗風險性較佳,部分財經專家認為可適度放寬房貸比例到40%;假如夫妻有生育計畫或是需撫養長輩,則是建議將比例控制在20%~25%,以保留更充裕的財務緩衝空間。
房貸比例建議| 房貸占月收入比例 | 風險評估 | 生活情境 |
|---|---|---|
| 30%以下 | 安全理想 | 財務彈性極佳,能維持良好生活品質,適合多數家庭。 |
| 30%~40% | 尚可接受 | 財務較為緊繃,需時常注意其他開銷的控管。 |
| 40%~50% | 壓力較大 | 財務已感緊張,生活品質可能受影響,應付突發狀況的能力下降。 |
| 50%以上 | 風險極高 | 財務結構脆弱,嚴重壓縮生活開銷,幾乎無法應付任何突發狀況。 |
2.超過安全範圍的潛在風險
由上表可以知道,房貸佔收入比例過高,尤其是超過50%時,家庭財務結構將極度脆弱。首先,房貸比例過高會嚴重影響日常支出、子女教育、醫療保健以及休閒娛樂等開銷,導致生活品質明顯下降。
其次,一旦面臨非預期的突發狀況,如失業、減薪、重大傷病等,家庭的現金流將無法支撐,甚至會讓房貸面臨違約、房屋被法拍的風險。因此,將房貸比例控制在安全範圍內,並且保留足夠的緊急預備金,是保障家庭財務健康的必要措施。
二、雙薪家庭買房試算
瞭解房貸安全比例的概念後,我們可以透過具體的試算,推估出可負擔的月付金與房屋總價,為自己設定一個明確的買房目標。
1.房貸月付金試算
公式:家庭總收入X房貸負擔比例=每月可負擔月付金
根據30%的房貸安全比例,月收入10萬的雙薪家庭,每個月可負擔的房貸月付金為:10萬X30%=30,000元。
若是將標準放寬至40%,那麼房貸月付金的上限可調高至40,000元。
2.房屋總價試算
得知房貸月付金後,我們可以透過以下2種方式回推可負擔的房屋總價:
(1)簡易方式:房屋總價為家庭年收入的10倍
這是一個較粗略的估算方式,適用於初步的規劃。
試算舉例:家庭年收入120萬 X 10 = 可以考慮總價約1,200萬以內的房屋。
(2)精確方式:房貸總額=(每月可負擔月付金/每百萬月付金)X100萬
按照這方式計算出來的房價將較為精確,更具參考的價值。
試算舉例:假設還款期限為30年、房貸利率3%,每貸款100萬的月付金約為4,216元。以可負擔月付金30,000元進行試算:房貸總額=(30,000/4,216)X100萬≒711萬。
回推房屋總價:以房貸最高成數8成回推,可負擔的房屋總價約為:(711萬/0.8)=888萬。
下表提供不同收入水準的買房總價建議,方便你可以快速比較與評估:
購屋總價建議| 家庭月收入 | 房貸月付金(30%) | 房貸總額(30年,利率3%) | 房屋總價(貸款8成) |
|---|---|---|---|
| 8萬元 | 24,000元 | 約569萬 | 約711萬 |
| 10萬元 | 30,000元 | 約711萬 | 約888萬 |
| 12萬元 | 36,000元 | 約853萬 | 約1,066萬 |
| 15萬元 | 45,000元 | 約1,067萬 | 約1,333萬 |
(本表為簡化估算,實際貸款利率、成數與金額,需依銀行審核而定)
3.自備款與其他購屋成本
房屋總價並非買房的全部成本,除了至少20%的自備款外,還需準備一筆額外的金額,來支付買房時各項的隱形成本,詳細說明如以下所列:
- 自備款:以總價1,000萬的房屋為例,需先準備200萬~300萬的自備款。
- 交易成本:包含契稅、印花稅、地政士代辦費、仲介服務費等,這些費用通常占房屋總價的3%~5%之間。
- 裝潢家電:無論是新屋或中古屋,裝潢、家具與家電費用,也是一筆可觀的開銷,金額有可能從數十萬到上百萬元不等。
- 其他費用:如銀行開辦的手續費,以及房屋火災與地震保險費等。
以上這些費用若是未提前規劃,將會造成交屋後的財務壓力。因此建議,除了20%~30%的自備款外,應額外準備一筆約房屋總價5%~10%的資金,用來支付以上相關的購屋成本。
三、購屋後的家庭收支規劃建議
房屋貸款的還款時間非常長,將會連帶影響家庭收支的分配。那麼該如何做好家庭的收支分配?請看以下的說明。
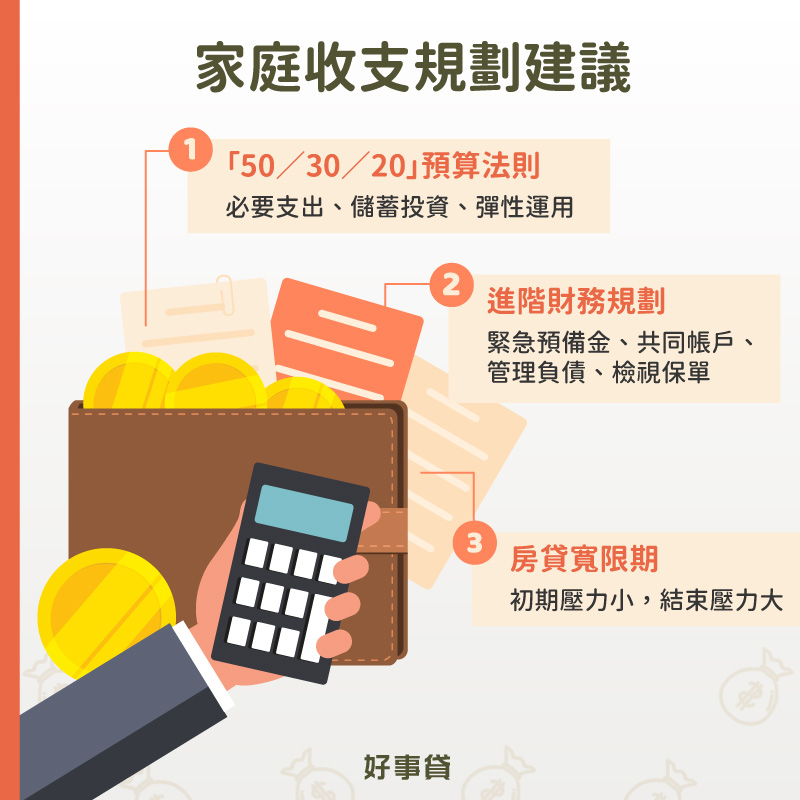
1.善用「50/30/20」預算法則
這是一個簡單而有效的預算分配方法,可以將家庭收入進行系統化管理:
- 50%必要支出:包含房貸、伙食、交通、子女教育、生活開銷等。以月收入10萬元來說,建議應拿出約5萬元應用於這類的固定開銷。
- 30%儲蓄投資:每月固定存入3萬元,強迫自己儲蓄或投資。這筆資金可用於退休、子女教育,或是加速還款等長期目標。
- 20%彈性運用:剩下的2萬元則可用於旅遊、娛樂等非必要,但是能維持生活品質的開銷。
2.進階財務規劃策略
在預算基礎上,可以進一步執行以下的細部規劃,強化家庭財務的穩定性:
- 建立緊急預備金:在購屋前應準備一筆,足以支付3~6個月的家庭開銷緊急預備金,這筆錢可用來應付像是失業、傷病等突發狀況。
- 善用共同帳戶:夫妻可以開立共同帳戶,每個月固定存入一筆約定的金額,用來支付家庭的共同開銷。
- 管理家庭負債:家庭若是有負債的情況,建議優先清償利率較高的債務,像是信用卡循環、信用貸款等,這將有效減少每月的利息支出。
- 定期檢視保單:因為房貸金額龐大,應檢視房貸申請人的壽險額度,是否足以覆蓋房貸餘額。若是不足,建議可以考慮加保房貸壽險來降低風險。
3.謹慎運用房貸寬限期
房貸寬限期是指,在貸款初期只繳利息不還本金的方案。優點是初期月付金較低,可以緩解剛買房後的資金壓力;缺點則是在於寬限期結束後,月付金需攤還之前未繳的本金,因此還款壓力將大幅增加,建議在申請前須仔細評估試算。
四、雙薪家庭買房常見QA
- 雙薪家庭買房,頭期款要準備多少?
- 最基本應準備房屋總價的20%~30%作為自備款。不過,強烈建議要準備更充足的資金,因為除了頭期款外,還需支付契稅、仲介費、裝潢家電等,佔房價5%~10%的額外費用。
- 雙薪家庭該選20年或是30年的房貸?
- 視家庭經濟條件與理財目標而定。20年房貸的總利息費用較低,可以較快還清貸款,適合收入高且經濟寬裕的家庭;30年房貸的每月還款金額較低,能在買房與生活品質間取得平衡,適合收入穩定、希望有多點現金流可用的家庭申請。
- 雙薪家庭購屋頭期款只有準備10%,建議買房嗎?
- 不建議。目前銀行房貸最高成數為八成,這也意味著買房至少需要20%的自備款;此外,還需額外準備契稅、仲介、裝潢家電等費用。因此只有10%的自備款,將不足以應付購屋時所需的金額。
對月收入10萬的雙薪家庭而言,買房並非遙不可及,關鍵在於必須建立務實的目標與嚴謹的收支規劃。因此建議,買房不必追求一步到位的完美豪宅,而是選擇一間負擔得起且符合需求的房子。以先求有再求好的心態,透過逐步換屋的方式,來完成越住越好的目標,這才是比較穩健的做法。
企業名片
- 公司名稱:好事貸有限公司
- 連絡電話:0800*******
- 電子郵件:ho***l*****@gmail.com
- 詢價官網:https://houseloan.web66.com.tw
歷史詢價
-
吳*勝請問自走式堆高機想換電池有這個服務嗎品牌是protek06-08 09:55
-
張*姐有PVC電動帆布捲門嗎07-23 11:04
-
陳*姐估價 想詢問感光乳劑與黑色油墨的價格08-28 15:34
-
蔡*生有貴公司的機器需維修08-07 13:33
-
蔡*姐目前我們是2主菜.3道菜.1副食.1湯.1飲料 餐費75元能否供應這樣的菜單(含稅)用餐人數:2廠 約 250 人 用餐時間:務必中午11點20前送達,13:00收餐桶時需一起收回廚餘及餐盒垃圾 素食數量較少,2廠約12個左右,所以會用便當模式,便當將以全菜不白飯方式提供送餐地點:(高雄市路竹區北嶺六路66號、高雄市路竹區北嶺六路82號)05-22 13:36
-
林*富開水機 有此需求 請協助報價07-20 11:48
-
詹*姐電視有聲音沒螢幕 以下協助03-23 14:52
-
徐櫻桃鴨肉串及冷凍產品報價07-25 17:57
-
劉*生Hemicellulase “Amano”08-17 14:14
-
蔡*生請問家裡馬桶堵塞,能否處理07-29 23:40
-
趙*伶要印A4大小的貼紙05-28 14:08
-
林*鈞SGM7E-04C3A-YA11馬達維修08-10 09:04
-
鄭*姐訂便當 3/20(五) 11點40分要27個便當03-16 14:49
-
張*姐進口真空包裝袋 五金百貨 有此需求04-24 15:18
-
王*姐您好,詢問二氧化碳氣體06-22 16:37
-
董*姐開背蝦仁詢價費用04-23 19:11
-
嚴*姐遊戲或動漫的卡片印刷04-07 12:06
-
郭*姐鯖魚 或各式水產報價05-04 17:45
-
阮*姐浴室拉門 其中一片壞掉了想要整組換掉04-22 12:43
-
莉*苡請問有戶外桌椅傘04-22 13:59